Margini per dimensione
Redditività per prodotto, cliente, commessa, agente o linea, calcolata sui costi reali e non su una percentuale media applicata a tutto. È la funzione che cambia più decisioni.
Quasi tutte le PMI sanno quanto hanno fatturato e quasi nessuna sa quanto ha guadagnato su cosa. Il bilancio arriva mesi dopo e dice il totale; quale prodotto, quale cliente o quale commessa abbia prodotto quel totale è un'altra domanda, e di solito la risposta è un foglio di calcolo che aggiorna una persona sola.
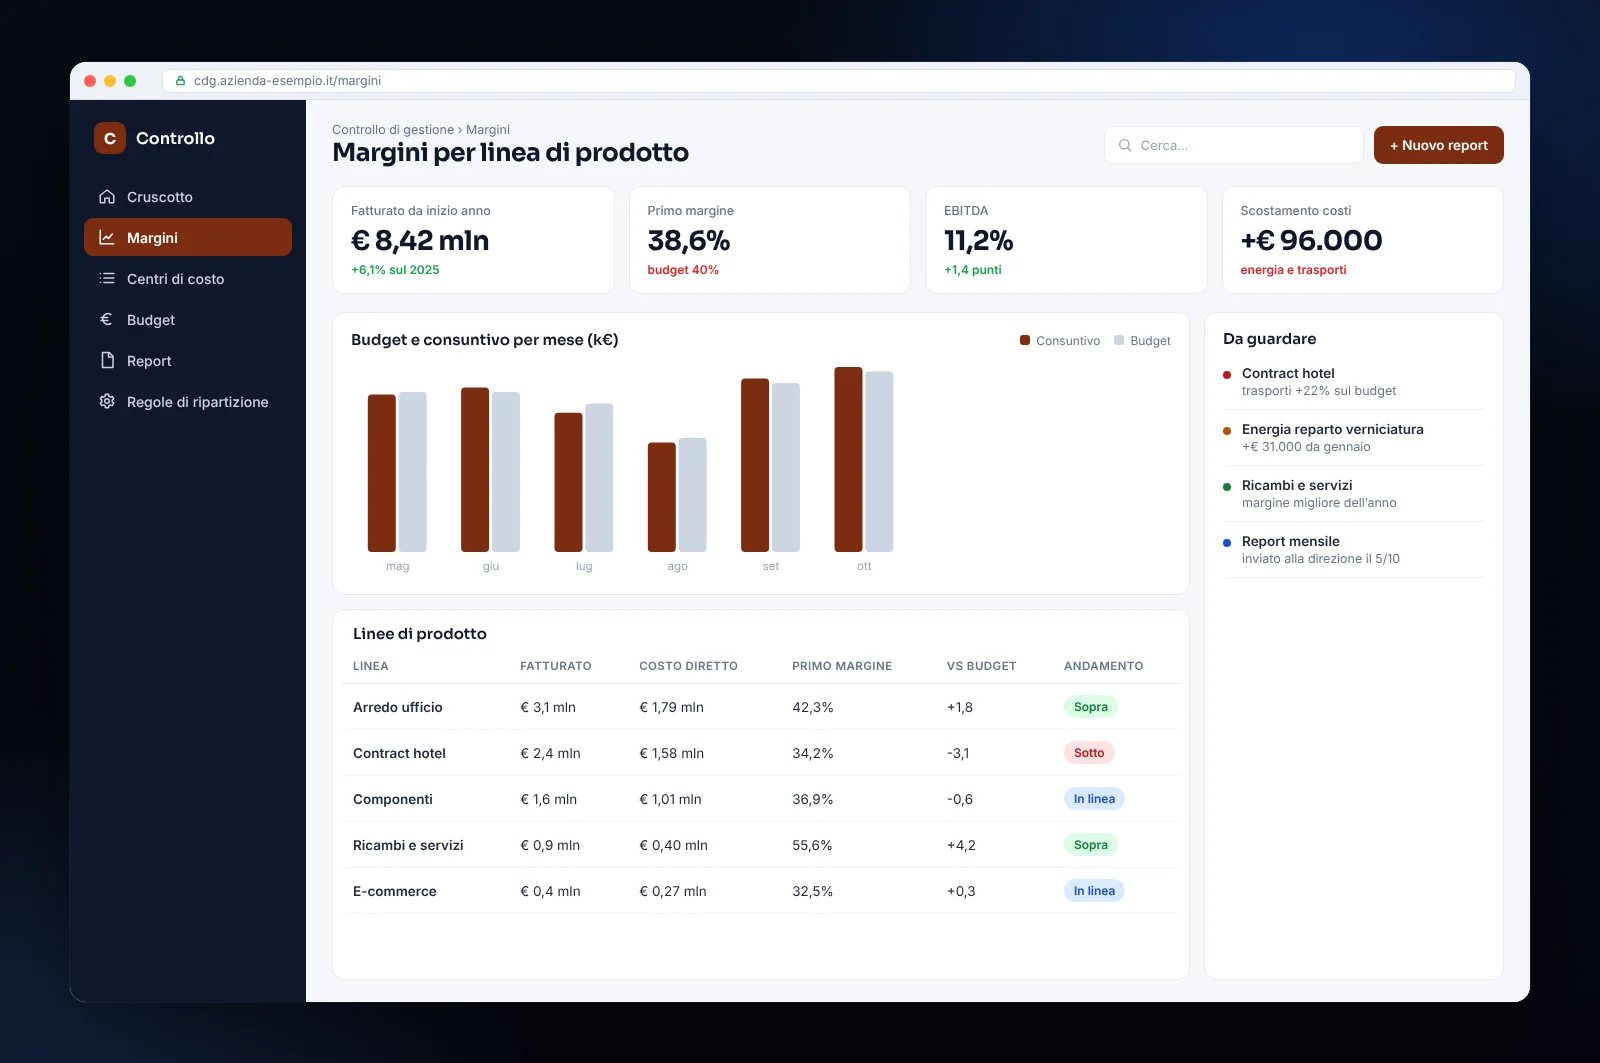
Quattro cose, tutte costruite sui dati che hai già nei tuoi sistemi.
Redditività per prodotto, cliente, commessa, agente o linea, calcolata sui costi reali e non su una percentuale media applicata a tutto. È la funzione che cambia più decisioni.
Il budget annuale o di commessa confrontato con l'andamento reale, aggiornato in continuo. Serve a vedere lo scostamento mentre si può ancora intervenire.
Una pagina con i numeri che guardi ogni settimana, alimentata direttamente dai sistemi. Sostituisce il report che qualcuno assembla a mano il primo del mese.
Struttura, ammortamenti, energia e ore non produttive ripartiti con un criterio dichiarato. È la parte che rende i margini credibili invece che ottimistici.
Il primo dubbio è sempre lo stesso: chi inserisce i dati. La risposta corretta è nessuno. Un sistema di controllo di gestione che richiede digitazione aggiuntiva viene abbandonato entro sei mesi, e a quel punto è costato soldi e credibilità.
I dati esistono già: fatture e ordini nel gestionale, ore nella rilevazione presenze o nella gestione commesse, acquisti nel ciclo passivo, magazzino nel suo modulo. Il lavoro consiste nel leggerli, riconciliarli e ricalcolarli con la logica giusta, non nel chiederli di nuovo.
Quello che invece va deciso una volta sola, insieme, è la logica: come si ripartiscono i costi indiretti, cosa entra nel costo orario, come si trattano le rimanenze. Sono scelte gestionali, non tecniche, e sono la vera parte difficile del progetto — motivo per cui la prima tappa è quasi sempre una sola dimensione di analisi, fatta bene.
Un software controllo di gestione non è il bilancio: il bilancio dice com'è andata a consuntivo, il controllo di gestione dice dove stai guadagnando adesso e su cosa stai perdendo. Sono due domande diverse e servono due strumenti diversi.
Sotto una certa dimensione il controllo di gestione strutturato non si ripaga: se l'azienda ha pochi prodotti e pochi clienti, il titolare i margini li conosce già, e un sistema aggiunge lavoro senza aggiungere informazione. Lo diciamo, anche quando significa non fare il progetto.
Diventa utile quando il numero di combinazioni supera quello che una persona può tenere a mente: molte referenze, molti clienti con condizioni diverse, commesse che si sovrappongono, più stabilimenti o più canali di vendita. È lì che il margine medio smette di dire qualcosa e nascondere le differenze diventa costoso.
Il segnale più chiaro è questo: se in azienda esiste un foglio di calcolo che una persona aggiorna ogni mese e da cui dipendono decisioni, siete già pronti. Quel foglio è un sistema di controllo di gestione fragile, non documentato e legato a chi lo tiene.
Si parte da una sola dimensione di analisi, fatta bene, e si estende dopo.
La prima tappa si colloca in genere tra la fascia medio-alta delle quattro cifre e l'inizio delle cinque, a seconda di quanti sistemi vanno letti e di quanto sono in ordine i dati. La cifra la diciamo dopo l'analisi, e poi è fissa per tappa.
La prima dimensione di analisi produce numeri utilizzabili in quattro-otto settimane. Il tempo dipende quasi interamente dallo stato dei vostri dati: se le anagrafiche sono coerenti si va veloci, se i codici articolo sono stati usati in modi diversi negli anni la pulizia richiede più lavoro della parte tecnica.
Sì, ed è il caso più frequente in aziende con più sedi o cresciute per acquisizioni. Il sistema legge da tutte le fonti e riconcilia. La difficoltà non è tecnica ma di anagrafica: lo stesso cliente o articolo va riconosciuto come tale tra sistemi che lo chiamano in modi diversi.
Per un po' sì, ed è giusto partire da lì. Smette di bastare quando il foglio dipende da una persona sola, quando nessuno sa più da dove arrivano certi numeri, o quando aggiornarlo richiede giorni. A quel punto il rischio non è l'imprecisione, è che le decisioni si prendano su dati vecchi.
Sì, e spesso è utile che lo veda. Il controllo di gestione risponde a domande diverse da quelle del bilancio, ma i criteri devono essere coerenti con la contabilità: coinvolgere il commercialista nella definizione dei criteri evita di ritrovarsi con due verità che non si parlano.